Domain personenschutzgehalt.de kaufen?
Wir ziehen mit dem Projekt
personenschutzgehalt.de um.
Sind Sie am Kauf der Domain
personenschutzgehalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personenschutzgehalt.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
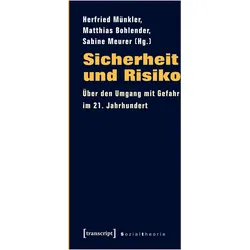
Sicherheit und Risiko, Fachbücher von Sabine Meurer, Matthias Bohlender, Herfried MünklerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.